走进四川琪英菌业股份有限公司生产车间,一排排菌包整齐码放在培养库中。温度、光照、湿度等生长条件精准调控,杏鲍菇、鹿茸菇、黄色金针菇等食用菌在这里实现工厂化生产。
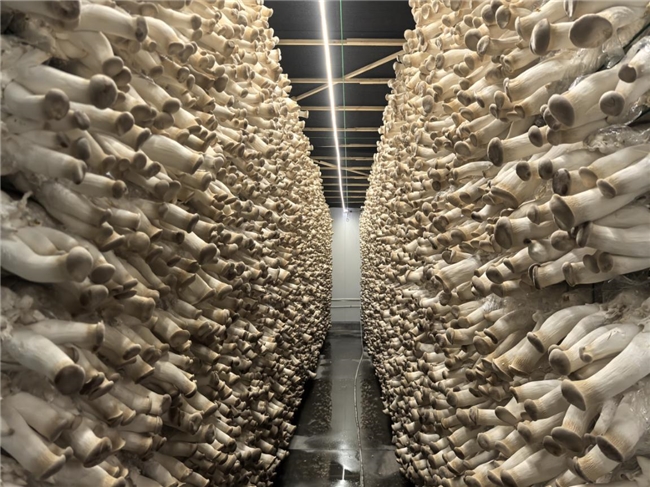
长满杏鲍菇的智能菇房
“没有核心竞争力是不行的,一定要搞研发。”公司总经理宋强告诉记者,企业每年产品创新研发经费不少于2000万元。随着技术逐步成熟,扩大产能成为企业发展的现实需要。
扩产,资金是绕不开的一关。
2026年7月9日,琪英菌业7、8期项目投产。此前,为推进项目建设,企业向邮储银行申请贷款。从申请上报到审批放款,约两周时间,1000万元资金落地。
这笔贷款,来自邮储银行遂宁市分行创新推出的政银担三方合作普惠金融产品——“乡村振兴贷”。针对涉农经营主体缺抵押、担保难、融资贵等问题,遂宁市分行在中国邮政储蓄银行系统内全国首创“代偿熔断”机制,为金融服务乡村振兴探索出一条风险可控、成本可降、多方可持续的新路径。
截至2026年8月末,邮储银行遂宁市分行已累计为627户种植、养殖、加工等涉农主体发放“乡村振兴贷”7.09亿元,在担贷款余额约6.78亿元,发放额占当地同类业务市场份额超过90%,不良率仅0.04%。
给风险划出一道“熔断线”
遂宁是农业大市,粮油、菌菜、水果、药材、畜禽、水产等特色产业加快发展,家庭农场、种养大户、农民专业合作社等新型农业经营主体融资需求旺盛。
但银行在走访中发现,许多经营主体面临的是几道相互交织的难题:没有足值抵押物,贷款难;担保机构顾虑风险,增信难;即使获得融资,综合成本也不低。
早在2019年,遂宁便建立政府、农业担保机构、银行共同参与的“政银担”合作模式。随着业务推进,新的问题逐渐显现:担保代偿风险缺乏清晰边界,一旦涉农行业风险集中暴露,容易出现不良上升、代偿承压、担保趋于谨慎、新增业务受阻等连锁反应。
如何让担保机构敢担、银行敢贷?
2023年,在人民银行遂宁市分行指导和遂宁市农业农村局等支持下,邮储银行遂宁市分行会同四川省农业融资担保有限公司遂宁市分公司多轮调研论证,对原有合作机制进行优化,创新引入“代偿熔断”。
核心,是给风险划定边界。
按照机制设计,以整体业务规模为基数设置4%的风险控制阈值。当累计代偿金额超过业务总规模的4%时,自动触发熔断程序,政银担三方共同启动业务复盘和模式优化,再视情况决定是否恢复业务。
过去难以预期的风险敞口,由此变得可计算、可管理。
风险管理也由事后处置向全流程管控前移。银行负责贷款准入、贷中审查、贷后管理;政府提供风险补偿和财政贴息支持;农业担保机构提供政策性担保增信。贷款发放后,银行持续加强资金用途管理和贷后监测,并与政府部门、农担机构建立信息共享和风险联动机制。
截至2026年8月末,累计代偿率仍远未触及4%的熔断阈值。
一道“熔断线”,没有束缚金融投放,反而让参与各方对风险心里更有底。
把降下来的成本写进经营主体的账本
风险有人分担,还要解决“贷不贷得起”。
“乡村振兴贷”通过财政贴息、担保增信等政策叠加,进一步降低涉农主体实际融资成本。2024年,邮储银行遂宁市分行共有106户客户获得贴息118.33万元;2025年,443户客户获得贴息623.85万元,贴息后客户平均融资成本约1.98%。
对正处于扩产阶段的琪英菌业来说,这笔账十分直接。
作为国家农业产业化重点龙头企业,琪英菌业在扩大生产过程中有较大的流动资金需求,但农业企业抵押物相对不足。邮储银行为其授信并发放1000万元流动资金贷款,纳入“乡村振兴贷”支持范围,在缓解担保不足问题的同时,通过财政补贴等政策支持,为企业节省融资成本近20万元。
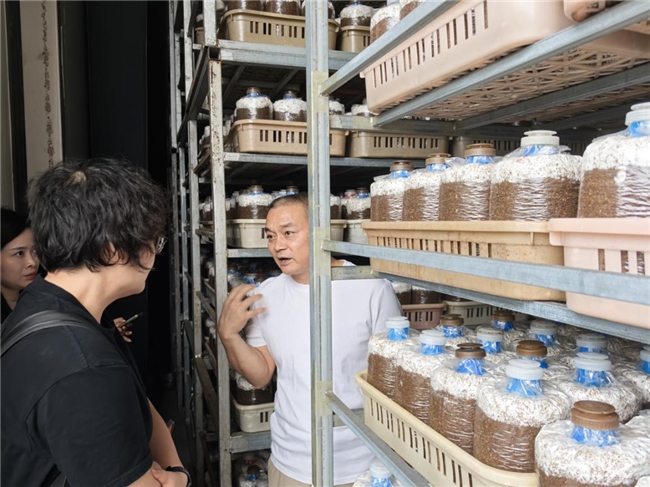
宋强(右一)为记者做介绍
宋强告诉记者,这1000万元用于企业7、8期项目建设。“乡村振兴贷”从申请上报到审批放款约两周。“邮储银行在项目前期深度对接,推进速度很快。”他说。
如今,7、8期项目已经投产。按照企业测算,项目投产后预计可形成约3.5亿元产值规模,而企业上一年产值约3亿元。
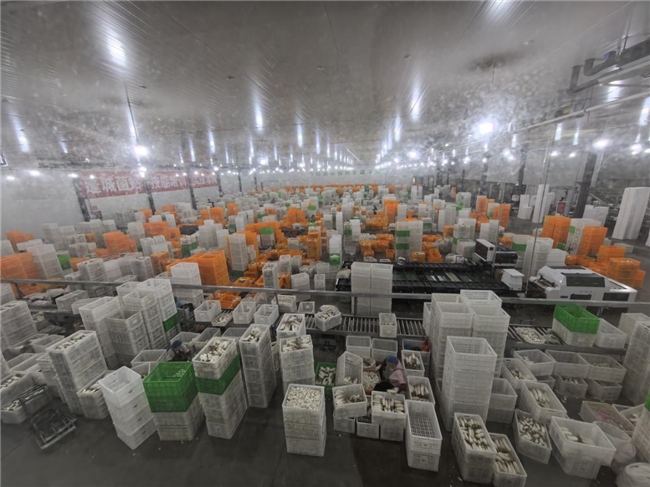
琪英菌业装袋车间
对于规模更小的经营主体,几个百分点的融资成本变化,同样是真金白银。
安居区肉牛养殖户文大爷从2016年开始养牛。随着养殖规模扩大,他需要约100万元流动资金。过去,较高的融资成本和较长的办理周期让他有所顾虑。邮储银行客户经理上门对接后,通过“乡村振兴贷”为其授信100万元。

客户经理向客户介绍乡村振兴贷产品
贷款到账后,文大爷扩建场地、更新设备,养殖规模逐步扩大。
“有了这笔贷款,我的肉牛养殖将越来越好,这日子是越来越有奔头了。”他说。
按照这笔贷款测算,贴息后一年融资成本不到2万元。省下来的钱,可以多买几头种牛,也可以多备几个月饲料。
农业生产还有一个特点——不等人。
春耕期间,射洪市水稻种植示范区农乐农机专业合作社急需资金,邮储银行200万元贷款5天到账。“这样的效率让我们能抢抓农时。”合作社负责人说。
资金早到几天,赶上的可能就是一季生产。
1.51亿元风险补偿金撬动近7亿元信贷资金
一端连接财政资金,一端连接农业生产,“乡村振兴贷”背后,是一笔需要政府、担保机构、银行和经营主体共同算好的账。
截至2026年8月末,1.51亿元风险补偿金撬动约6.78亿元在担贷款,放大倍数接近4.5倍。
对政府而言,有限的财政资金撬动更多金融资源精准投向农业产业;对农业担保机构而言,“代偿熔断”明确了风险边界;对银行而言,风险可控的同时,金融服务得以覆盖更多农业经营主体;对客户而言,担保难题得到缓解,融资成本进一步下降。
更重要的是,金融资金沿着产业链流动,最终落到了生产线上、养殖场里和春耕田间。
目前,“乡村振兴贷”服务范围已从粮油、畜牧进一步覆盖优质水果、绿色菌菜、道地药材、特色畜禽、现代水产等产业,服务对象涵盖家庭农场、种养大户、农民专业合作社、小微农业企业等不同类型的新型农业经营主体。邮储银行遂宁市分行还在推动移动展业、线上审批等服务进一步下沉,让更多偏远乡镇和农业经营主体享受到便捷金融服务。
从在邮储银行系统内全国首创“代偿熔断”机制,为涉农融资划出清晰的风险边界,到一笔笔低成本资金及时进入生产线、养殖场和春耕田间,遂宁的探索,是邮储银行四川省分行扎根蜀地、服务乡村振兴、践行责任担当的一个缩影。金融服务乡村振兴,既要让资金下得去,也要让风险管得住、成本降得下、机制可持续,更要把金融服务真正送到产业发展和群众生产经营最需要的地方。
川邮惠民,厚植的是服务“三农”、助力乡村振兴的责任担当;金融活水川流不息,映照的是扎根地方、服务实体经济的初心使命。面向“十五五”新开局,邮储银行四川省分行将继续立足四川、深耕巴蜀,把更多金融资源配置到经济社会发展的重点领域和薄弱环节,以更加精准、更有温度的金融服务,为乡村全面振兴和四川高质量发展注入源源不断的金融动能,在扎根蜀地、践行金融使命中书写“川流不息,大邮可为”的新篇章。
(蒋明凤、唐冰欢、邓丹)
推荐阅读: