近日,中国邮政储蓄银行四川省分行“川流不息 大邮可为——扎根蜀地践行金融使命”2026年媒体调研采访活动走进南充,记者实地探访邮储银行南充市分行深耕普惠金融、服务实体经济的实践。
一笔10万条蚕丝被的大订单,曾让南充银海丝绸有限公司总经理何国君既欣喜,又犯了难——订单来了,产能跟得上,但短时间内集中采购原材料所需的500万元流动资金,一时没有着落。
五个工作日后,这笔资金到账。
从“有订单缺资金”到“资金跟着需求走”,一笔500万元贷款背后,是邮储银行南充市分行把普惠金融做深做实的一次基层实践。
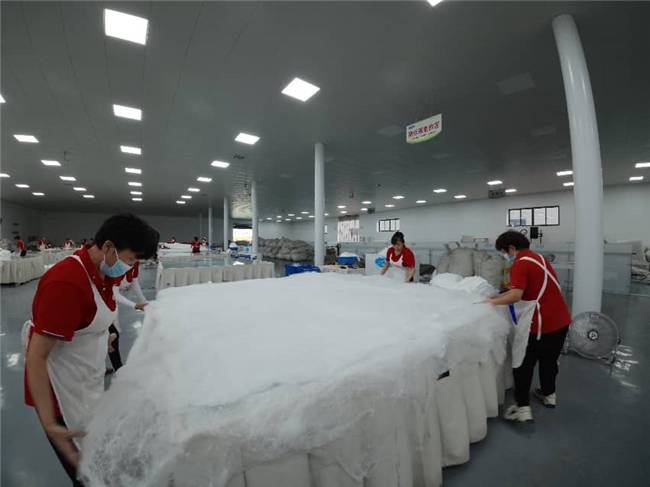
(南充银海丝绸间工人铺展定型蚕丝被)
一笔10万条订单,银行帮企业找到了“解题路径”
银海丝绸是一家从蚕桑养殖、蚕丝加工到蚕丝被生产、销售的全产业链企业,在南充市嘉陵区大通镇建有5000亩蚕桑基地,并参与蚕丝被相关国家标准制定。
“我们是订单式生产,客户下单后,就要马上备原料、排生产。”何国君说。
几年前,一个直播团队来到企业现场采购,一次性下单10万条蚕丝被。按照企业当时的生产能力,开足产能后每天可以生产2000条以上,生产能力没有问题,真正的难题在原料端。
何国君介绍,受蚕桑生产周期、农村劳动力和人工成本等因素影响,企业虽然建有自己的蚕桑基地,但自产蚕茧、丝绵只能满足约三分之一的生产需求,其余仍需从外部采购。
突然增加的10万条订单,意味着企业必须在短时间内大量采购蚕茧和丝绵。
“这一单利润大约有300万元到400万元,肯定值得做。”何国君说,但要把订单真正变成产品,首先需要约500万元流动资金把原材料买回来。
得知企业融资需求后,邮储银行南充市分行嘉陵区支行客户经理来到企业,进车间、看生产、问订单,详细了解企业生产经营和资金需求。
但按照企业当时的情况,融资并不容易。
“当时企业没有资产可以用于新增抵押,按照企业当时的资质条件和相关信贷产品规则,可以匹配的信用贷款额度只有300万元,与500万元的资金需求还有差距。”邮储银行南充市分行嘉陵区支行客户经理王经理说。
差的200万元怎么办?
邮储银行没有简单停留在“抵押物够不够”上,而是进一步梳理企业经营、技术研发和产业基础。客户经理发现,银海丝绸符合当时省级专精特新企业相关申报条件,随即建议企业结合自身实际完善相关资质,并同步与上级行沟通研究融资方案。
“我们本身符合申报要求,但以前没有重视,也不知道这些资质还能帮助企业拓宽融资渠道。”何国君说,“邮储银行不只是给我们贷款,更像金融顾问,帮我们找到了办法。”
企业相关条件完善后,邮储银行根据其实际情况重新匹配融资方案,并开辟绿色通道。
从贷款调查、申报到500万元资金投放,仅用5个工作日。
资金到账后,企业迅速采购原料、组织生产,10万条蚕丝被订单得以顺利承接。
一笔贷款,解决的是企业一时之急;而从企业实际情况出发寻找融资路径,则让金融服务由简单的“有没有钱”,进一步走向“怎样更精准地解决问题”。
从解“一时之急”到伴“一路成长”
10万条蚕丝被订单,成为银海丝绸与邮储银行长期合作的起点。
丝绸行业产业链条长,原料采购又具有明显的季节性。每到蚕茧集中上市期,企业都要根据全年订单和生产计划,提前采购、储备原材料,由此形成较大的阶段性流动资金需求。
“每年到了集中采购原材料的时候,都需要一大笔资金。”何国君说,“这些年邮储银行一直支持我们,让我们能够提前把原料准备好,到期后再按时还款。”
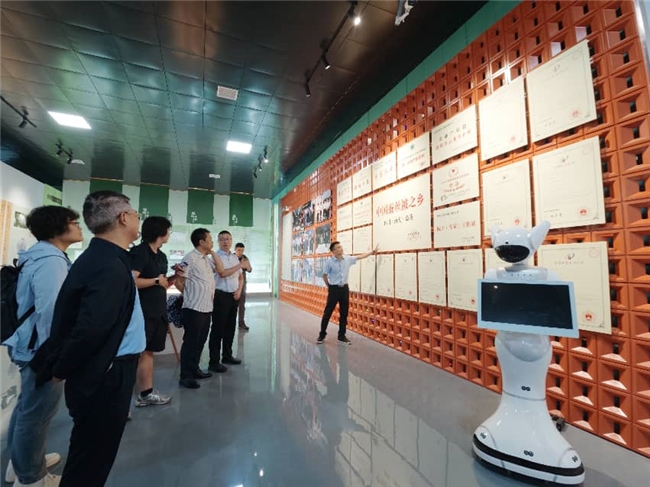
(邮储银行工作人员参观企业荣誉墙,调研企业发展情况)
资金需求不是一次性的,金融服务也没有停留在一笔贷款上。
随着合作逐步深入,双方的业务从单一信贷延伸到工资代发、结算等综合金融服务。银行对企业的了解,也从一张报表、一笔贷款,延伸到企业的生产周期、采购节奏和经营需求。
据企业介绍,目前银海丝绸厂区有员工约110人,蚕桑基地生产旺季用工超过200人。对于这样一家生产链条长、资金占用周期较长的制造企业而言,金融支持能否及时、稳定,直接关系到原料能否备足、订单能否按期交付。
“真的是企业的同行人。”何国君这样评价双方多年来的合作。
“同行”,意味着金融服务不只关注企业眼前缺多少钱,更要看企业处在什么发展阶段、下一步需要什么。
这一点,也体现在邮储银行南充市分行与其他企业的合作中。
四川越创铝业有限公司成立于2021年,主要从事铝合金零部件研发制造。自双方建立合作以来,邮储银行小企业团队持续深入生产车间,跟进企业技改扩产、订单增长等实际需求,授信规模从最初500万元增加到4200万元,服务也从传统流动资金贷款逐步拓展至银行承兑汇票、信用证等综合金融服务。
企业成长一步,金融服务跟进一步。
对普惠金融而言,服务一家企业,不只是解决一次融资难题,更重要的是增强服务的连续性和适配性,在企业需要的时候及时跟上,在企业发展变化时同步调整。
从“一企一策”到普惠金融“扩面提质”
银海丝绸的故事,只是一个切面。
不同企业有不同的难题,普惠金融也需要不同的“解法”。
四川福骏新能源汽车有限公司落户仪陇经开区后,正处于新企业建设期,面临建设期资金需求大、传统抵押物不足等问题。邮储银行仪陇县支行针对企业实际,运用在建工程抵押等方式,允许企业以土地使用权和在建厂房作为抵押物,并通过绿色审批通道、量身制定中长期还款方案,将金融支持送到企业投产建设的关键阶段。
在南部县,一些科技型中小企业则面临另一类难题:手中有专利,但知识产权价值认定、融资转化并不容易。
邮储银行南部县支行深化政银协作,依托政府部门企业摸排和政策服务资源,探索“不动产抵押+专利权质押”组合担保模式,并积极对接相关贴息政策。2025年,该支行为3家科创企业实现授信3500万元,推动企业手中的“知产”转化为经营发展的“资产”。
从建设期企业的“抵押难”,到科创企业的“知产变资产”,再到成熟制造企业订单增长后的综合融资需求,不同经营主体所处的发展阶段不同,面临的融资难点也各不相同。
这也意味着,普惠金融不能只有一把“尺子”。
找准企业真正的资金堵点,在风险可控前提下因企施策、因需施策,让金融产品、服务方式与企业经营场景更加适配,正成为邮储银行南充市分行深耕普惠金融的一条实践路径。
截至2026年8月末,邮储银行南充市分行普惠小微贷款余额突破68.27亿元,本年净增1.81亿元;其中,小企业条线本年净增2.36亿元,彰显专业服务能力。
数字背后,是一个个具体的企业、一笔笔真实的订单、一次次迫切的资金需求。
做好普惠金融这篇大文章,“普”不仅在于扩大覆盖面,“惠”更在于提升金融服务的精准度、适配度和可获得性。
企业有订单时,资金能不能及时跟上;传统抵押不足时,能不能找到新的融资路径;企业从初创走向成长、从扩大生产走向转型升级时,金融服务能不能同步跟进——这些看似具体而微的问题,正是普惠金融服务实体经济的落脚点。
从一笔10万条蚕丝被订单,到一家企业多年的持续合作,再到不同类型经营主体的“一企一策”,邮储银行南充市分行把金融服务不断向企业生产经营一线延伸。
奋进“十五五”新征程,做好金融“五篇大文章”,最终要落到一个个项目、一家家企业、一次次真实需求上。邮储银行四川省分行正持续提升普惠金融服务的精准性和适配性,让更多金融资源流向实体经济重点领域和薄弱环节,为地方经济高质量发展提供有力金融支撑。
(供稿人:何梓蓉)
推荐阅读: